Money and Insurance


ช่วงต้นปีแบบนี้ หลายคนน่าจะกำลังเริ่มยื่นภาษี
หรือบางคนก็ยื่นเรียบร้อยแล้ว
บางคนอาจต้อง “จ่ายเพิ่ม”
บางคนก็ “ได้เงินคืน”
และหลายคน…พอได้เงินคืนมา
ก็เริ่มวางแผนไว้แล้วว่าจะเอาไปทำอะไร
บางคนเตรียมไว้ใช้
บางคนเตรียมไว้ “หาตัวช่วยลดหย่อนภาษีของปีถัดไป”
จะได้ไม่ต้องมาเก็บเงินก้อนใหญ่ตอนปลายปี
แต่สำหรับใครที่ “ไม่เคยวางแผนภาษีมาก่อน”
อาจต้องกุมขมับทันที…เมื่อเห็นยอดภาษีที่ต้องจ่าย
เพราะยิ่งรายได้เยอะ = ภาษียิ่งเยอะ
แล้วจะดีกว่าไหม
ถ้าเราสามารถ “ลดภาษี” ไปพร้อมกับ “ได้ประโยชน์เพิ่ม”
และที่สำคัญ…เริ่มได้ตั้งแต่ต้นปีเลย
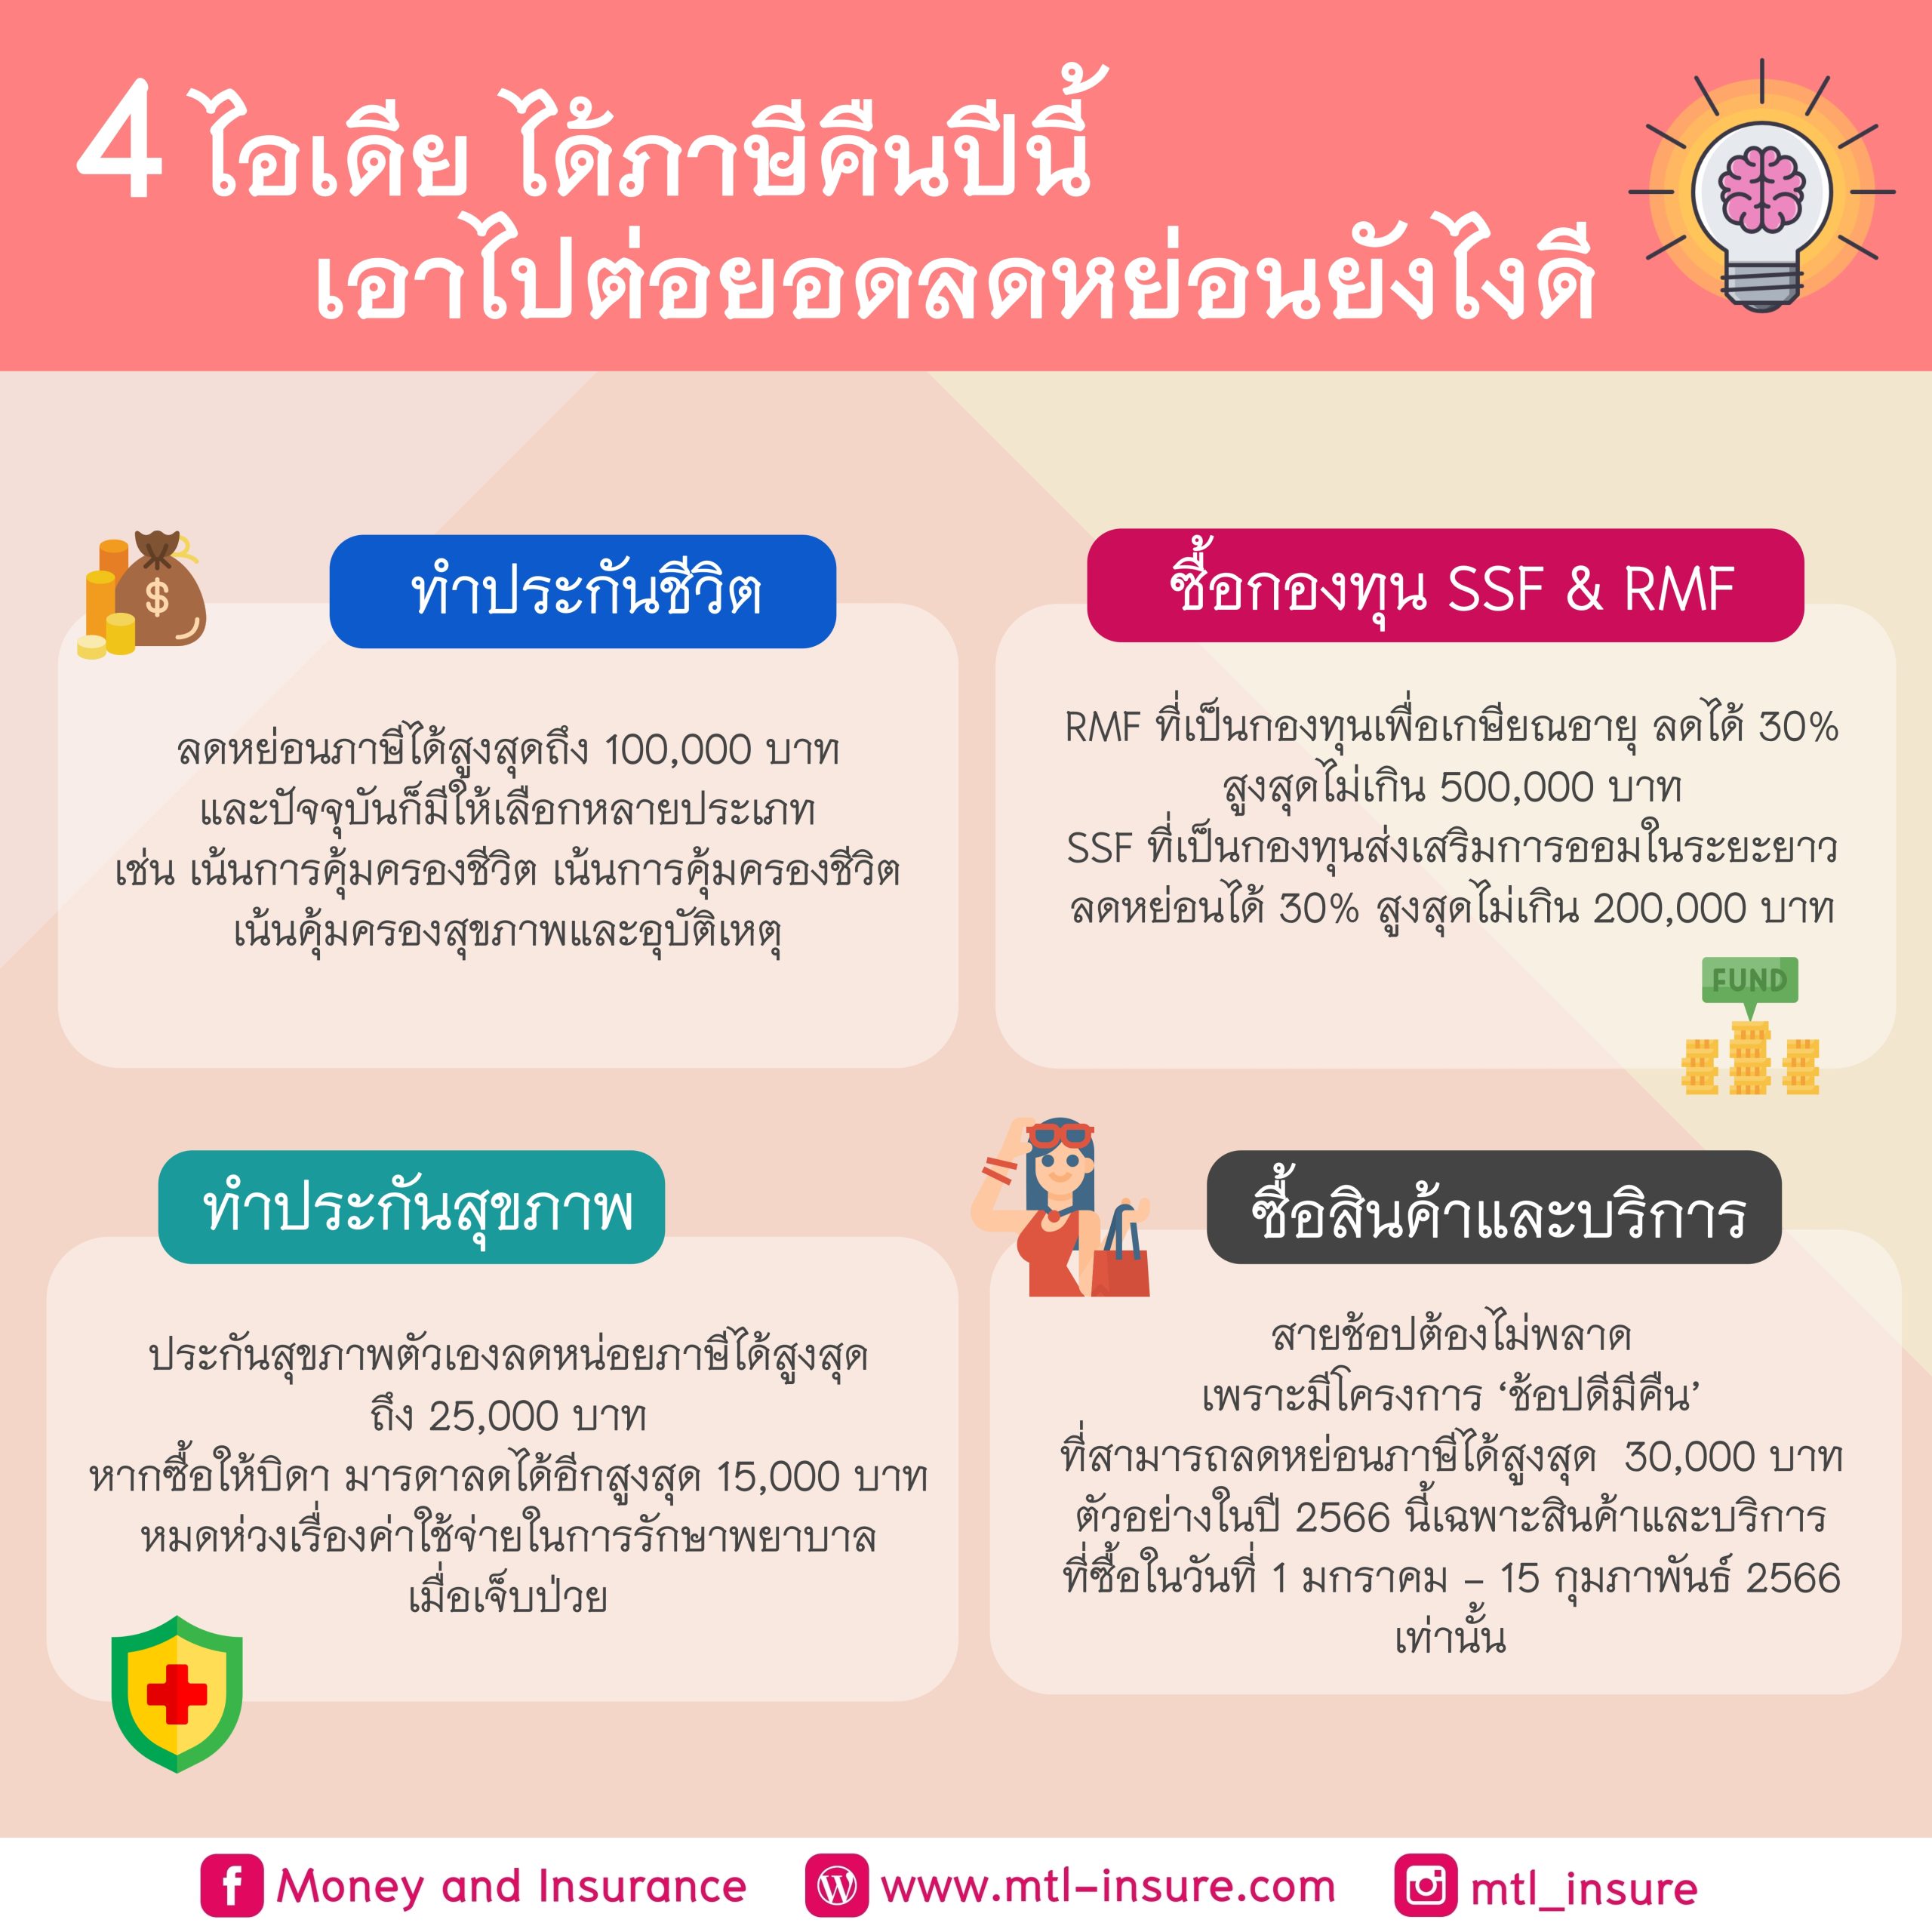
1. ทำประกันชีวิต
ลดหย่อนภาษีได้สูงสุด 100,000 บาทปัจจุบันมีให้เลือกหลายแบบ เช่น
- เน้นความคุ้มครองชีวิต
- เน้นการออม
- เน้นสุขภาพและอุบัติเหตุ
นอกจากช่วยลดภาษี
ยังเป็นการสร้าง “เงินก้อนให้คนข้างหลัง” ในกรณีเสียชีวิต
บางแบบยังมี “เงินคืนทุกปี” อีกด้วย
เรียกได้ว่าคุ้มทั้งปัจจุบันและอนาคต
2. ทำประกันสุขภาพ
ลดหย่อนภาษีได้สูงสุด 25,000 บาท (ของตัวเอง) และถ้าซื้อให้พ่อแม่
ลดเพิ่มได้อีกสูงสุด 15,000 บาท
ประกันสุขภาพคือ “ตัวช่วยลดความเสี่ยงค่ารักษา”
โดยเฉพาะยุคนี้ที่ค่ารักษาพยาบาลสูงมาก
ยิ่งในผู้สูงอายุ
ยิ่งเป็นสิ่งที่สำคัญมาก
แต่ควรทำตั้งแต่เนิ่น ๆ
เพื่อหลีกเลี่ยงเงื่อนไข “ยกเว้นโรค”
3. ลงทุนในกองทุน
- RMF (เพื่อเกษียณ)
ลดหย่อนได้ 30% ของรายได้
สูงสุดไม่เกิน 500,000 บาท - SSF (ออมระยะยาว)
ลดหย่อนได้ 30% ของรายได้
สูงสุดไม่เกิน 200,000 บาท
ข้อดีคือ
นอกจากลดภาษีแล้ว…เงินยัง “งอกเงย”
สามารถเลือกลงทุนได้หลากหลาย
ทั้งหุ้นไทย หุ้นต่างประเทศ หรือแม้แต่ทองคำ
4. ช้อปสินค้า/บริการที่ร่วมรายการ
สายช้อปต้องรู้จักโครงการ
“ช้อปดีมีคืน”
ลดหย่อนภาษีได้สูงสุด 30,000 บาท
ใช้ได้กับสินค้าและบริการในประเทศที่มี VAT
รวมถึง
- หนังสือ
- e-Book
- สินค้า OTOP
ได้ทั้งของที่อยากได้
และยังได้ลดภาษีไปพร้อมกัน
แต่โครงการนี้ “มีช่วงเวลา”
ต้องติดตามรายละเอียดในแต่ละปีให้ดี
นอกจากนี้
ยังมีค่าลดหย่อนอื่น ๆ อีก เช่น
- ค่าลดหย่อนส่วนตัวและครอบครัว
- เงินบริจาค
ซึ่งทั้งหมดนี้
ไม่ได้แค่ช่วย “ประหยัดภาษี”
แต่ยังเป็นการ
“บริหารเงินให้มีประสิทธิภาพมากขึ้น” ด้วย
หลายคนอาจคิดว่า
“เพิ่งต้นปีเอง ยังไม่ต้องรีบก็ได้”
แต่ในความเป็นจริง…
มีหลายคนพลาดโอกาสเพียงเพราะ “รอปลายปี”
เงินที่ตั้งใจจะเอาไปลดหย่อน
อาจถูกใช้ไปกับเหตุฉุกเฉิน
หรือเผลอใช้กับเรื่องไม่จำเป็นจนหมด
สุดท้าย…
ไม่มีเงินพอสำหรับวางแผนภาษี
ดังนั้น…
ถ้าวันนี้คุณมีเงินอยู่ในมือ
และตั้งใจจะ “ออม ลงทุน หรือลดหย่อน” อยู่แล้ว
เริ่มวันนี้เลยครับ